상속세 공제 한도와 실효세율 문제점 정리
안녕하세요.
오늘은 최근에 직접 진행했던 실제 상속세 신고 실사례 바탕으로, 현재 대한민국 상속세 제도의 현주소와 개편이 필요한 이유에 대해 이야기를 시작해 볼까 합니다.
1. 실제 사례로 보는 서울 아파트 상속세의 현실
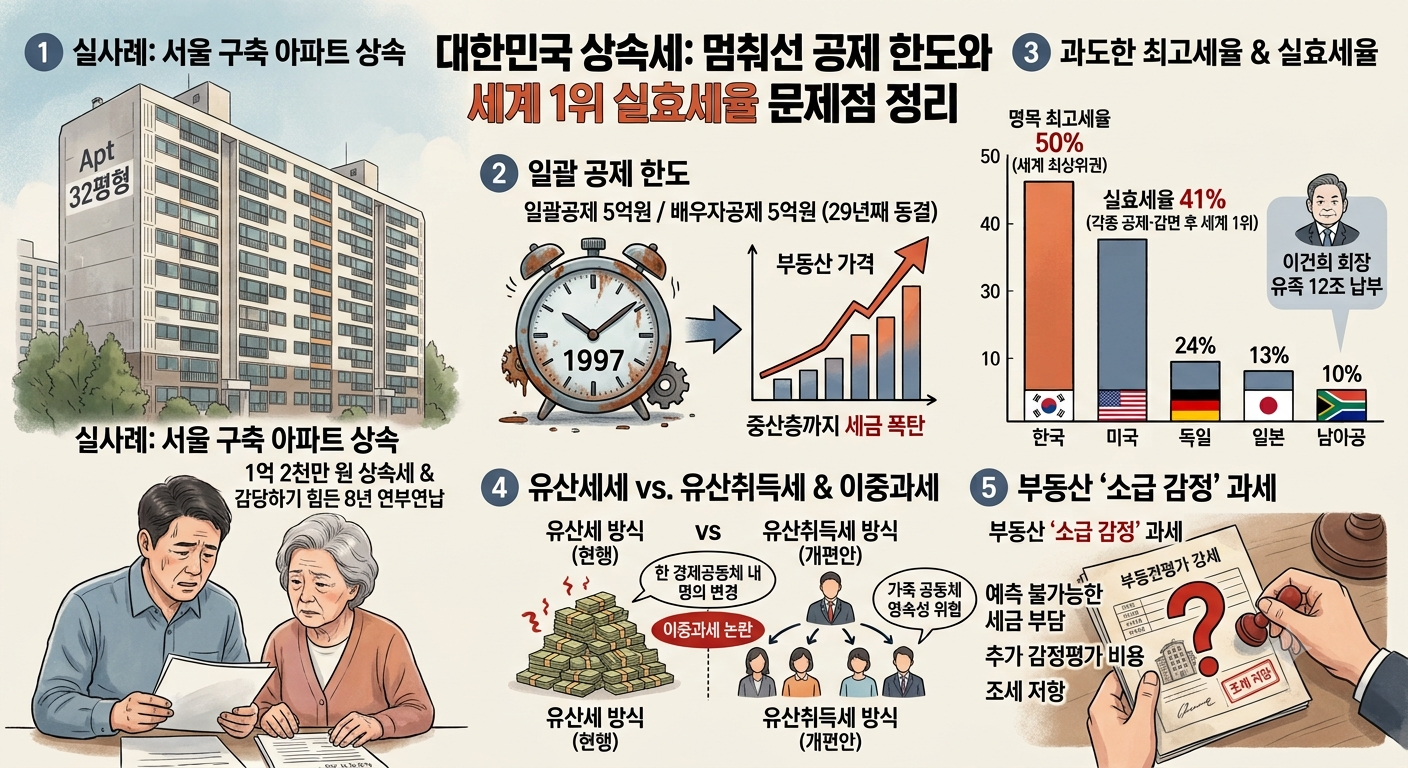
서울 서초구의 32평형 아파트 1채. 평생을 일구어온 보금자리에서 3세대가 단란하게 모여 살아가던 중 부친께서 별세하셨습니다. 부친께서 29년 전에 분양받은 이 아파트에서 마지막 눈을 감으셨고, 홀로 남으신 배우자(모친)와 만 60세가 되어 은퇴를 맞이한 아들이 그 대를 이어 집을 상속받게 되었습니다.
은퇴 후 마땅한 소득이 없는 아들의 어깨 위엔 이 집에서 태어나고 자란 군 복무 중인 아들과 대학생 딸, 두 자녀의 양육과 미래가 고스란히 얹혀 있습니다. 이들에게 이 아파트는 단순한 자산을 넘어 삶의 유일한 터전이자 생존의 공간입니다.
하지만 법의 차가운 잣대 앞에 평범한 한 가정의 일상이 위협받고 있습니다. 1억 2천만 원에 달하는 상속세를 감당하기 위해 8년 연부연납을 신청해서 매년 대출받아 세금을 메워가거나, 여의치 않으면 집을 급매로 처분한 뒤 모친 및 두 자녀와 함께 서울 외곽으로 이사를 해야만 하는 가혹한 기로에 놓인 것입니다.
오랜 세월 성실하게 살아오며 구축 아파트 한 채를 물려받은 이유로 감당하기 버거운 세금 폭탄을 마주해야 하는 이들은 비단 이 사례 속 가족만은 아닙니다.
2. 29년째 제자리걸음인 '유물급' 공제 한도
대한민국 상속세 제도는 1997년에 멈춰 선 채, 살인적인 물가 폭등과 천정부지로 치솟은 자산 가치를 전혀 따라가지 못하고 있습니다.
① 1997년에 묶여 버린 공제 기준: 현재 상속세 일괄공제 5억원, 배우자공제 최소 5억원 보장 기준은 무려 1997년 도입된 이래 29년째 단 한 푼도 오르지 않고 제자리걸음을 하고 있습니다.
② 중산층 세금으로 전락한 상속세: 제도가 제자리걸음을 하는 동안 서울의 아파트 가격은 수십억원대로 폭등했습니다. 과거에는 극소수 부유층만 내던 세금이었으나, 이제는 서울 아파트의 약 40% 이상이 과세 대상에 포함될 만큼 평범한 은퇴 가구 대다수의 현실이 되었습니다.
③ 해외 인플레이션 반영 시스템과의 격차: 미국 등 주요 선진국들은 매년 물가 상승률(인플레이션)을 기민하게 반영해 비과세 한도를 자동으로 조정합니다. 반면 우리나라는 현실과 제도의 괴리가 너무 커져, 물가 상승의 직격탄을 맞은 서민과 중산층의 세금 부담만 눈덩이처럼 불어났습니다.
3. OECD 최상위권! 과도한 상속세율과 실효세율 분석
고(故) 이건희 삼성전자 회장 유족들의 연부연납 상속세 납부가 마무리되었을 때, 납부한 상속세만 무려 12조 원에 달해 큰 화제가 되었습니다. 이는 2024년 한 해 국가 전체 상속세 수입(8.2조원)의 약 1.5배이자 경부고속도로의 가치와 맞먹는 수준입니다. 이 거대한 사건은 한국 상속세율이 과연 타국과 비교해 적정한지 뜨거운 논쟁에 다시 불을 붙였습니다.
대한민국 상속세 OECD 주요 선진국과 비교
| 구분 | 한국 수치 | 글로벌 및 주요국 비교 |
| 명목 최고세율 | 50% (최대주주 할증 시 60%) | OECD 상속세 부과 18개국 평균(27.1%)의 2배 이상 비과세 국가 포함 37개국 평균(13.2%)의 4배 이상 |
| 실효세율 | 41% (각종 공제·감면 반영 후) | 남아공(37%), 미국(34.8%), 독일(29.9%), 일본(26.9%) 세계 1위 수준 |
| 상속·증여세 수입 비중 | 총세수의 1.59% | OECD 평균(0.36%)의 약 4.4배 수준 일본(1.33%), 프랑스(1.38%) 상회 |
● 각종 공제를 거쳐도 실효세율 세계 1위: 각종 공제와 감면 혜택을 반영한 우리나라의 상속세 실효세율(41%)은 주요 선진국을 크게 웃도는 압도적 세계 1위입니다.
● 기업과 가계의 영속성 위협: 과도한 세금은 중소기업의 가업 승계를 포기하게 만들어 폐업이나 매각을 고민하게 하고, 일반 가계는 삶의 터전을 급매로 처분하게 만드는 부작용을 낳고 있습니다.
4. 유산세 방식의 문제점과 이중과세 논란
① 한 경제공동체 안에서의 명의 변경: 가족공동체의 영속적 관점에서 볼 때, 상속은 제3자에게 재산이 이전되는 증여와 다릅니다. 평생 일구어낸 자산을 부부와 자식이라는 한 울타리 안에서 명의만 이어받는 과정에 가깝습니다.
② 가계에 대한 이중과세 지적: 살아생전 성실히 소득세를 내고, 보유 기간 동안 종합부동산세·재산세를 부담한 자산에 대해 사망을 이유로 또다시 고율의 세금을 매기는 것은 가혹한 이중과세라는 지적이 팽배합니다.
③ 유산취득세(글로벌 스탠다드) 전환 필요성: 독일, 프랑스 등 주요 선진국은 각 상속인이 실제로 받는 몫을 기준으로 과세하는 '유산취득세' 방식을 취합니다. 반면 한국은 유산 전체 총액에 세금을 매기는 낡은 '유산세' 방식을 고수하고 있어 개편이 시급합니다.
5. 국세청의 부동산 '소급 감정' 과세 문제
과거 비거주용 부동산(빌딩, 토지 등)은 시가 파악이 어려워 관행적으로 공시가격 기준으로 상속세를 신고해 왔습니다.
그러나 최근 과세당국이 기획재정부 유권해석에 의존해 소급감정 과세를 무리하게 적용하면서 마찰이 커지고 있습니다. 이로 인해 납세자들은 예측하지 못한 세금 폭탄은 물론, 수백만원에서 수천만원에 달하는 감정평가 비용 부담까지 추가로 부담하는 조세 저항에 직면해 있습니다.
글을 마치며
상속세 제도는 부의 무분별한 세습을 막고 기회 균등을 실현한다는 본래의 순기능이 있습니다. 그러나 29년간 방치된 공제 한도와 세계 최고 수준의 세율은 더 이상 일부 부유층만의 문제가 아닙니다.
성실하게 살아온 중산층의 주거 안정과 무너지는 가족 공동체를 보호하기 위해, 대한민국 상속세제는 이제 글로벌 스탠다드에 맞춘 과감한 개편과 대수술이 필요한 시점입니다.
감사합니다.
'세무.경제 이슈' 카테고리의 다른 글
| 종합부동산세, 청담르엘 입주자의 딜레마 (1) | 2026.10.02 |
|---|---|
| 한가위 추석 명절 전후, 마음 깊이 다가오는 경제 이야기 (1) | 2026.09.25 |

